Shortletter
ShortLetter - 10/2026
OTTOBRE IN TRE BULLET - L'INCERTEZZA TORNA PROTAGONISTA
- Banche centrali ferme, ma l'inflazione non dà tregua. Dopo i rialzi di settembre, Fed e BCE hanno mantenuto invariati i tassi nelle riunioni di fine ottobre, rispettivamente al 3,75 – 4% e al 2,50% sui depositi. La decisione arriva in un contesto di nuove pressioni inflazionistiche, con l'inflazione di settembre salita al 3,7% negli Stati Uniti e al 3,8% nell'Eurozona, alimentata soprattutto dai rincari energetici. Un esempio concreto delle persistenti pressioni sui prezzi arriva dal mercato energetico italiano, secondo i dati dell’Autorità di Regolazione per Energia Reti e Ambiente (ARERA) , nel quarto trimestre 2026 i costi di approvvigionamento dell'energia elettrica per alcune fasce sono aumentati del 63,4% rispetto al trimestre precedente evidenziando la persistenza di significative pressioni sui prezzi dell'energia. Entrambe le banche centrali mantengono aperta la possibilità di ulteriori rialzi, pur mostrando cautela di fronte ai primi segnali di indebolimento dell'attività economica.
- Obbligazioni in recupero, ma tornano a salire gli spread. Dopo i massimi raggiunti a inizio ottobre, i rendimenti decennali sono scesi sensibilmente: il Treasury USA è tornato intorno al 5% (−30 punti base da fine settembre) e il Bund tedesco al 3,35% (−22 punti base). Il recupero dei titoli governativi si accompagna tuttavia ad un aumento dei premi per il rischio: lo spread BTP-Bund ha superato 110 punti base, mentre quello francese ha oltrepassato 150 punti. Segnali di tensione emergono anche sul credito societario, soprattutto nel segmento high yield europeo, penalizzato dai crescenti timori sulla solidità degli emittenti.
- Azionario sotto pressione: l'intelligenza artificiale perde slancio. Ottobre ha segnato un deterioramento del clima sui mercati, con l'indicatore globale di appetito al rischio sceso nell'area di «panico». Le preoccupazioni sulle valutazioni e sulla sostenibilità degli investimenti nell'intelligenza artificiale hanno alimentato le vendite sui titoli tecnologici, favorendo i settori difensivi. Al 26 ottobre, l'azionario italiano perdeva il 3,9%, l'Eurozona il 2,2% e i mercati emergenti l'8,3%, mentre gli Stati Uniti mostravano una maggiore tenuta (+0,3%). A pesare sui mercati sono anche le aspettative meno favorevoli sugli utili delle imprese e l'incertezza legata alle elezioni statunitensi di metà mandato, che potrebbero modificare gli equilibri politici e influenzare le prospettive di diversi settori economici, tra cui tecnologia, difesa, energie rinnovabili e sanità.
CASE STUDY DEL MESE - FRANCIA: I TITOLI GOVERNATIVI SOTTO LA LENTE DEI MERCATI
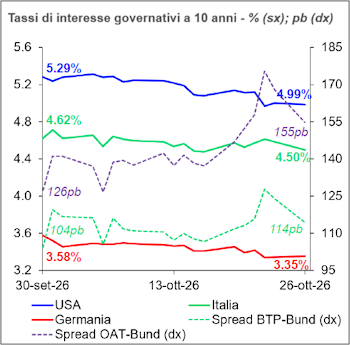
Nel mese di ottobre, i titoli di Stato francesi sono tornati al centro dell'attenzione degli investitori, registrando un significativo ampliamento dei differenziali di rendimento rispetto ai corrispondenti titoli tedeschi. Lo spread OAT-Bund decennale ha superato i 150 punti base, raggiungendo livelli che non si osservavano dalla crisi del debito sovrano europeo del 2011. Anche il differenziale a due anni è aumentato rapidamente, superando i 60 punti base a fine settembre.
Alla base delle tensioni vi sono il disavanzo pubblico elevato, il debito crescente e le difficoltà di approvare un percorso credibile di risanamento in un Parlamento frammentato, anche in vista delle elezioni presidenziali del 2027. L’incertezza fiscale e politica ha indotto gli investitori a richiedere rendimenti più elevati sui titoli francesi.
Il movimento è stato amplificato dalla rapida chiusura di posizioni a leva basate sulla stabilità dei differenziali di rendimento tra titoli governativi europei. Le vendite hanno accentuato il calo dei prezzi e l’allargamento degli spread, mostrando come le dinamiche di mercato possano amplificare le fragilità dei conti pubblici.
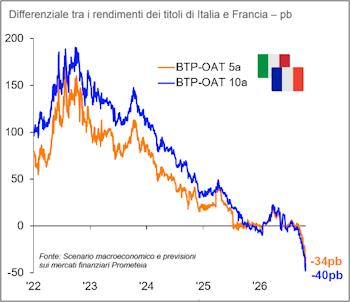
Il confronto con l’Italia è significativo, a fine ottobre il decennale francese rendeva circa 40 punti base più di quello italiano, anche per la diversa percezione di stabilità politica e credibilità fiscale. Pur senza implicare necessariamente una nuova crisi sistemica, il caso francese richiama l’importanza, per gli investitori istituzionali, di monitorare il rischio sovrano e diversificare i portafogli governativi.
OPERATIVITÀ INARCASSA
A fine ottobre 2026 il patrimonio di Inarcassa è superiore ai 18,6 miliardi di euro, con una performance gestionale da inizio anno di circa il 3,9%. Il Consiglio di Amministrazione di Inarcassa ha proseguito il percorso di convergenza verso l'Asset Allocation Strategica, intervenendo sulla componente governativa italiana in un contesto caratterizzato da persistenti pressioni inflazionistiche e rendimenti obbligazionari ancora interessanti. In particolare, è stato deliberato l'acquisto di nuovi BTP indicizzati all'inflazione, con scadenza più lunga, da detenere stabilmente in portafoglio. L'operazione mira a ridurre il sottopeso del comparto governativo domestico, rafforzando al contempo la protezione dall'inflazione in un'ottica di investimento di lungo periodo.
Sul fronte azionario italiano, è proseguita l'attività di monitoraggio delle operazioni societarie che interessano le partecipazioni in portafoglio, con particolare attenzione alla congruità delle condizioni economiche proposte e alla tutela del valore degli investimenti.
Nell'ambito dei mercati privati, è proseguita l'attività di monitoraggio ed engagement nei confronti dei gestori, anche attraverso l'esame delle modifiche regolamentari e contrattuali che accompagnano l'evoluzione dei fondi nel corso del loro ciclo di vita. Si tratta di un'attività ricorrente che rappresenta un importante strumento di presidio degli investimenti e di esercizio attivo dei diritti dell'investitore. Il confronto con i gestori e la partecipazione ai processi decisionali consentono a Inarcassa di verificare la coerenza delle modifiche proposte con gli obiettivi di investimento, promuovere adeguati standard di governance e preservare l'allineamento degli interessi, contribuendo alla tutela del valore del patrimonio nel lungo periodo.
Pubblicato: 6 novembre 2026