Shortletter
ShortLetter - 9/2026
SETTEMBRE IN TRE BULLET
- Politica monetaria: ancora “higher for longer”1 . BCE e Fed hanno aumentato i tassi di 25 punti base, confermando l’attenzione ai rischi inflazionistici legati al rincaro dell’energia. La crescita economica si mantiene resiliente, soprattutto negli Stati Uniti, mentre le aspettative di mercato continuano a scontare condizioni finanziarie restrittive ancora a lungo. Resta aperta la possibilità di ulteriori interventi nei prossimi mesi qualora le pressioni sui prezzi dovessero persistere. Al momento l’incremento non generato effetti di secondo livello sulle retribuzioni.
- Energia e inflazione riportano in alto i rendimenti. Le tensioni geopolitiche in Medio Oriente hanno sostenuto le quotazioni di petrolio e gas, alimentando l’inflazione e inducendo una revisione al rialzo delle aspettative sui tassi. In questo contesto, i rendimenti dei titoli governativi sono aumentati significativamente, tornando su livelli che ne accrescono l’attrattività. Sul credito permane invece la necessità di un approccio selettivo, a fronte di premi per il rischio ancora compressi.
- Azionario sostenuto da utili e intelligenza artificiale. Nonostante l’aumento dei rendimenti obbligazionari, i mercati azionari hanno mostrato buona tenuta grazie a risultati societari generalmente superiori alle attese e alla prosecuzione degli investimenti nell’intelligenza artificiale. Tecnologia, software e infrastrutture digitali continuano a beneficiare della crescita della domanda legata all’ecosistema AI, pur richiedendo maggiore attenzione alle valutazioni e alla sostenibilità degli investimenti in uno scenario di tassi elevati.
[1] è un concetto economico utilizzato dalle banche centrali per indicare che i tassi di interesse rimarranno a livelli elevati per un periodo di tempo prolungato, senza subire tagli rapidi.
CASE STUDY DEL MESE - UTILITIES: QUANDO IL RISCHIO NON VIENE DAL MERCATO
Per anni gli investitori hanno considerato le utilities tra i settori più stabili e prevedibili. Modelli di business regolati, domanda relativamente costante e flussi di cassa visibili ne hanno fatto una componente difensiva dei portafogli. Gli ultimi dieci anni lo confermano: l'indice FTSE Italia All-Share-Utilities ha raggiunto un guadagno cumulato di circa il 240%, superando le utilities europee (circa 205%) e il mercato europeo generale (circa 140%). Il grafico mostra due momenti di tensione.
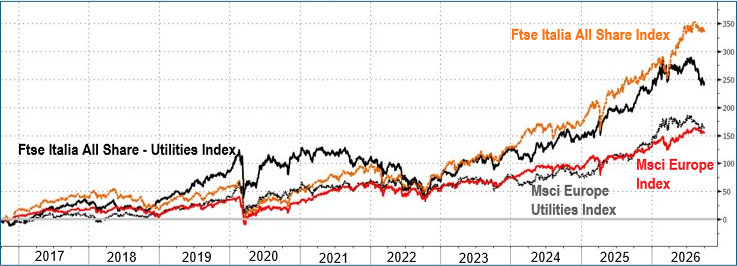
Nel 2022 lo shock energetico seguito all'invasione dell'Ucraina e il rialzo dei tassi hanno riportato l'indice quasi al livello degli altri, cancellando gran parte del vantaggio: margini volatili, rischio di misure sugli extraprofitti, dividendi meno attraenti rispetto ai titoli di Stato. Nel 2026 la correzione, pari a circa il -10%, parte invece da livelli molto elevati e appare riconducibile a una combinazione di prese di profitto, valutazioni elevate, rialzo dei rendimenti obbligazionari, che ha ridotto l'attrattività relativa dei dividendi del settore e penalizzato un comparto tradizionalmente sensibile ai tassi d'interesse. Inoltre, le valutazioni correnti dei titoli del settore riflettono implicitamente l'ipotesi che il quadro normativo rimanga sostanzialmente stabile. Le previsioni che collocano il prezzo dell'elettricità intorno a 100-105 €/MWh al 2030 presuppongono l'assenza di interventi regolatori significativi. Si tratta, tuttavia, di un presupposto che merita particolare cautela, poiché nel settore delle utilities mercato, politica energetica e regolazione restano strettamente interconnessi.
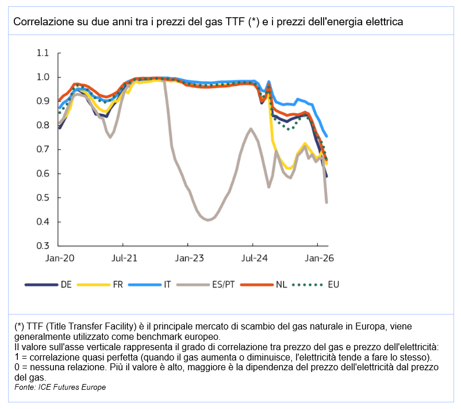
Come evidenzia il grafico, il legame tra prezzi del gas ed elettricità varia sensibilmente tra i Paesi europei, mentre nella Penisola Iberica, grazie all'elevata penetrazione delle rinnovabili, il gas influenza il prezzo in una quota limitata di ore, in Italia continua a determinarlo nella maggior parte dei casi. Ne consegue che eventuali tensioni sul mercato del gas possono trasmettersi rapidamente ai prezzi dell'energia elettrica, accrescendo la probabilità di misure correttive da parte delle autorità. A ciò si aggiunge una dinamica strutturale: elettrificazione dei consumi, diffusione dei veicoli elettrici e delle pompe di calore, sviluppo dei data center e crescente domanda di capacità di rete richiederanno investimenti significativi in infrastrutture, accumuli e nuove fonti di generazione.
In questo contesto, governi e regolatori saranno chiamati a bilanciare sicurezza energetica, competitività industriale, decarbonizzazione e tutela dei consumatori. Per tale ragione, nel settore delle utilities, mercato e regolazione non sono forze indipendenti ma variabili che si influenzano reciprocamente. Di conseguenza, la capacità di anticipare le decisioni delle autorità può risultare altrettanto rilevante quanto la stima di ricavi, margini e dividendi futuri.
OPERATIVITÀ INARCASSA
Al 30 settembre 2026 il patrimonio di Inarcassa è di circa 18,5 miliardi di euro, con una performance da inizio anno superiore al +3,5%. Nel mese il Consiglio di Amministrazione Inarcassa ha proseguito il percorso di convergenza verso l'Asset Allocation Strategica, intervenendo sulla componente governativa in un contesto dominato dalla persistenza dell'inflazione. Il rialzo dei tassi e le attese di ulteriori strette hanno spinto i rendimenti al rialzo lungo tutta la curva. Questo ha pesato sulle quotazioni, ma ha reso più interessanti i livelli di ingresso sul reddito fisso governativo.
Sul fronte italiano, è stato deliberato l'investimento nella nuova emissione green del Tesoro, per cogliere i rendimenti attuali in coerenza con gli obiettivi di sostenibilità, ma anche rafforzato l'esposizione ai titoli indicizzati all'inflazione. La scelta risponde al rischio di un'inflazione più persistente delle attese e distribuisce meglio l'esposizione lungo la curva, riducendo la concentrazione del portafoglio sulla sensibilità ai tassi. Sul governativo globale, è stata rivista l'impostazione del comparto: una strategia già in portafoglio è stata sostituita da tre nuove soluzioni, due nominali (di cui una climate aware) e un ETF globale inflation linked. L'intervento amplia l'esposizione e ne migliora il bilanciamento tra componente nominale e indicizzata.
Pubblicato: 9 ottobre 2026